

Financieringsmogelijkheden in een overzicht
Uit onze lijst van aanbieders blijkt dat er diverse financieringsmogelijkheden zijn voor particuliere beleggers. Financiers zoals Domivest, Solidbriq, NIBC en anderen bieden financieringen aan voor uiteenlopende vastgoed categorieën. De rente varieert (september 2024) van 4.8% tot 5.7%, afhankelijk van de gekozen aanbieder en de specifieke voorwaarden van de lening.
Voorbeelden:
- Domivest biedt financiering aan voor woningen, kamerverhuur en combinatiepanden met een rente vanaf 5,30% en leningen tot €5 miljoen.
- Solidbriq richt zich op een breed scala aan vastgoedbeleggingen met een starttarief van 5,40%.
- NIBC biedt leningen tot wel €15 miljoen en rentetarieven vanaf 5,05%
Wanneer is externe financiering interessant?
Externe financiering is vooral interessant wanneer het rendement op de investering hoger ligt dan de kosten van de financiering. In veel gevallen is het aantrekkelijk om eigen kapitaal aan te vullen met vreemd vermogen om je eigen rendement te vergroten. Dit fenomeen, bekend als hefboomeffect, kan flink bijdragen aan je winstgevendheid.
Factoren om te overwegen:
- Rendement op investering (ROI): Als je verwacht dat je vastgoedproject een hoger rendement oplevert dan de rente op de lening, kan het slim zijn om externe financiering te gebruiken. Bijvoorbeeld, als je een rendement van 7,8% verwacht en je leent tegen een rente van 5,05%, blijft er een marge van 2,75% over. Dit maakt je eigen kapitaal efficiënter.
- Cashflow behoefte: Soms is het niet wenselijk of mogelijk om al je eigen vermogen in een project te steken. Door een lening af te sluiten, kun je je kapitaal verdelen over meerdere projecten, waardoor je meer investeringskansen kunt benutten en je portefeuille kunt diversifiëren.
- Risicospreiding: Door gebruik te maken van externe financiering verlaag je je eigen financiële risico, omdat je minder van je eigen kapitaal inzet. Bij een tegenvallend project heb je minder verlies op je eigen vermogen.
Hoe je externe financiering kunt toepassen
Laten we een concreet voorbeeld bekijken van een 5-jaars exploitatie van een investering in een combinatiepand, met en zonder lening. Je overweegt een project met een totaal investeringsbedrag van €2,6 miljoen. Je verwacht een jaarlijks direct rendement (cash rendement) van 7,8%, en als je besluit een lening af te sluiten, leen je 50% van het benodigde kapitaal (Loan-to-Value, LTV) tegen een rente van 5,05% via NIBC. In dit voorbeeld beschouwen we enkel het directe rendement en laten we eventuele waardevermeerdering buiten beschouwing.
Scenario 1: Zonder lening (volledig eigen vermogen)
In dit scenario investeer je de volledige €2,6 miljoen uit eigen middelen. Het verwachte directe rendement is 7,8% per jaar, wat neerkomt op €202.800 aan cash-inkomsten.
Na vijf jaar:
- Cash rendement na 5 jaar: €202.800 * 5 = €1.014.000
Scenario 2: Met lening (50% LTV)
Hier investeer je €1,3 miljoen eigen vermogen en financier je de overige €1,3 miljoen met een lening tegen 5,05% rente. Het jaarlijkse directe rendement op de totale investering blijft hetzelfde, namelijk 7,8%, wat betekent dat de totale jaarlijkse opbrengst nog steeds €202.800 is.
Van deze €202.800 moet je echter de rente over de lening betalen:
- Rente per jaar: 5,05% van €1,3 miljoen = €65.650
- Netto cash rendement per jaar: €202.800 – €65.650 = €137.150
Na vijf jaar:
- Netto cash rendement na 5 jaar: €137.150 * 5 = €685.750
Vergelijking van beide scenario’s
- Scenario zonder lening: Cash rendement na 5 jaar = €1.014.000.
- Scenario met lening: Cash rendement na 5 jaar = €685.750.
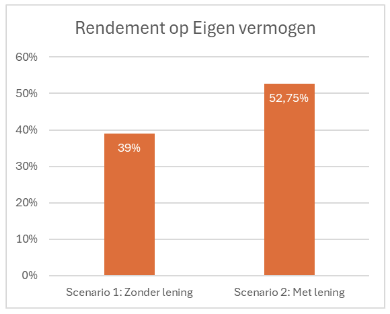
Hoewel het totale cash rendement zonder lening hoger is, biedt het gebruik van een lening een hoger rendement op je eigen vermogen. Met €1,3 miljoen eigen vermogen heb je namelijk €685.750 aan netto cash rendement gegenereerd, wat neerkomt op een rendement van 52,75% over 5 jaar op je eigen vermogen, tegenover 39% in het scenario zonder lening.
Conclusie
Dit artikel laat zien wanneer externe financiering strategisch voordelig is en hoe het inzetten van een lening met 50% LTV en een rente van 5,05% je directe rendement op eigen vermogen aanzienlijk kan verhogen, zonder rekening te houden met de waardestijging van het pand.
